Fiscalitatea unei firme în 2026 este unul dintre cele mai importante aspecte pe care un antreprenor trebuie să le înțeleagă încă din primele luni de activitate. Regimul fiscal ales, nivelul veniturilor, numărul de angajați, statutul de plătitor de TVA și modul în care sunt distribuite profiturile pot influența direct sumele pe care compania le datorează statului.
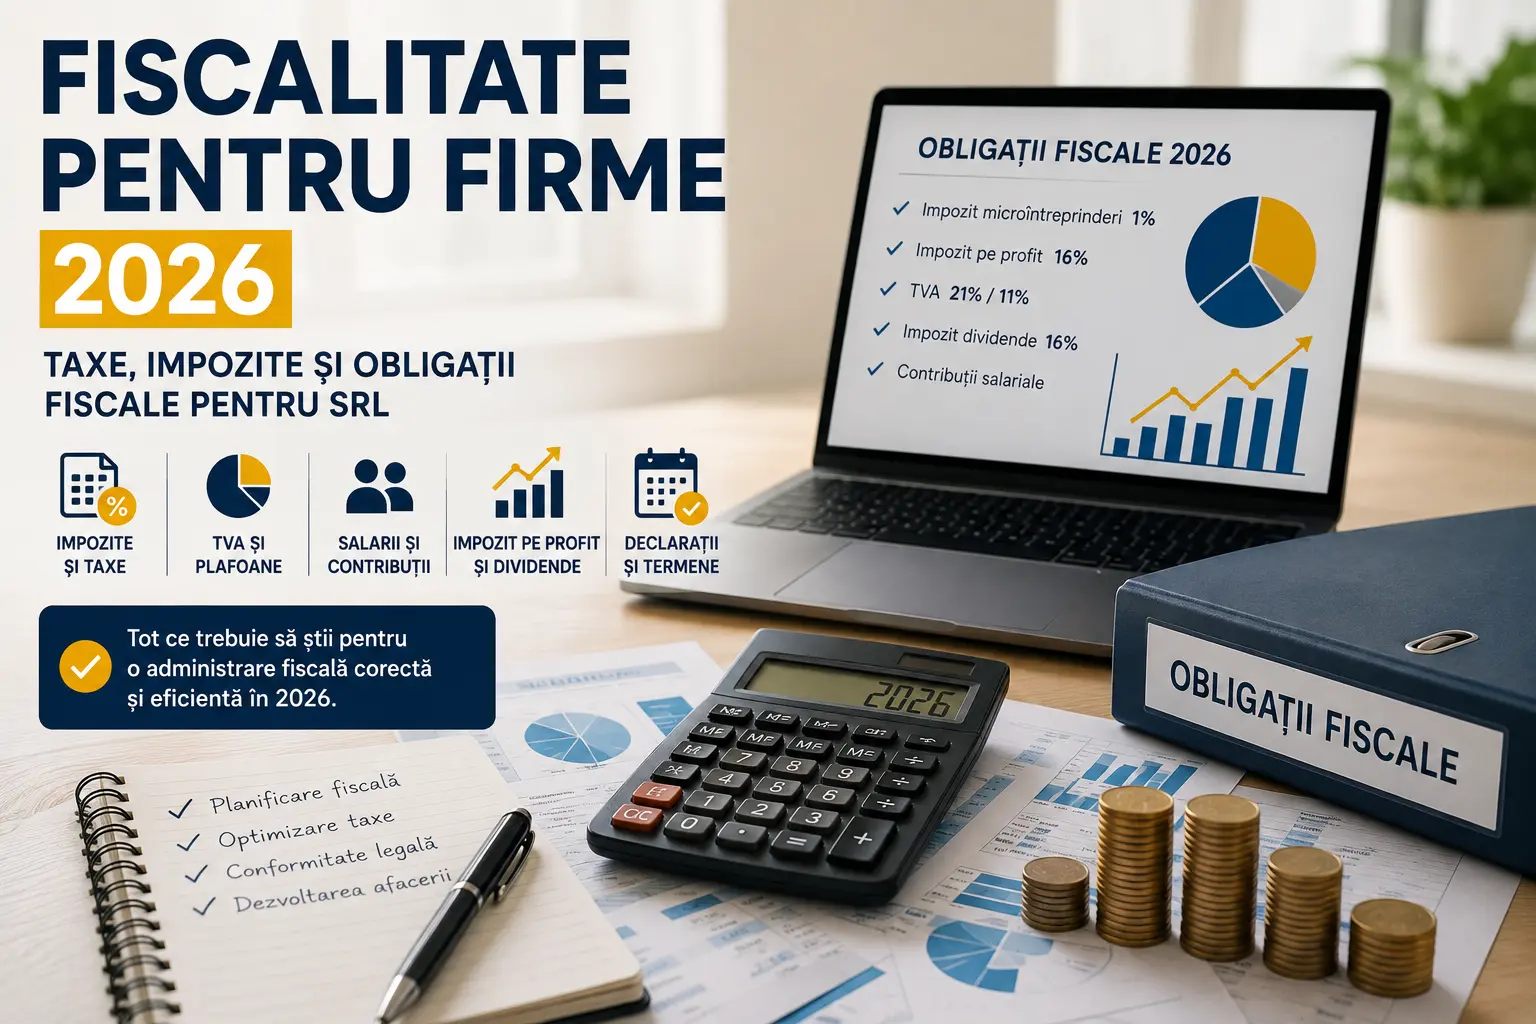
Anul 2026 aduce reguli importante pentru companiile din România. Plafonul pentru regimul microîntreprinderilor este de 100.000 de euro, există o cotă unică de impozitare de 1% pentru microîntreprinderile eligibile, iar impozitul pentru dividendele distribuite începând cu 1 ianuarie 2026 este de 16%.
În același timp, antreprenorii trebuie să urmărească TVA, declarațiile fiscale, termenele de plată și modificările legislative care pot apărea pe parcursul anului.
În acest ghid explicăm principalele reguli de fiscalitate pentru firme în 2026, diferența dintre microîntreprindere și impozitul pe profit, cum funcționează TVA, ce taxe se aplică dividendelor și ce trebuie să urmărească administratorul unui SRL.
Ce înseamnă fiscalitatea unei firme?
Fiscalitatea reprezintă ansamblul impozitelor, taxelor, contribuțiilor și obligațiilor declarative pe care o companie trebuie să le respecte în relația cu autoritățile fiscale.
Pentru un SRL, obligațiile fiscale pot include, în funcție de situația concretă:
- impozitul pe veniturile microîntreprinderilor;
- impozitul pe profit;
- taxa pe valoarea adăugată – TVA;
- impozitul pe dividende;
- impozitele și contribuțiile aferente salariilor;
- impozite și taxe locale;
- anumite taxe specifice activității desfășurate;
- declarații fiscale periodice și informative.
Regulile generale sunt stabilite prin Legea nr. 227/2015 privind Codul fiscal, cu modificările și completările ulterioare.
Este important de înțeles că două firme cu aceeași cifră de afaceri pot avea obligații fiscale diferite în funcție de activitate, cheltuieli, numărul de salariați, structura asociaților și regimul TVA.
Fiscalitate firme 2026: microîntreprindere sau impozit pe profit?
Una dintre primele întrebări pe care trebuie să le clarifice administratorul unui SRL este regimul de impozitare aplicabil companiei.
În practică, pentru multe firme mici discuția se poartă între:
- impozitul pe veniturile microîntreprinderilor;
- impozitul pe profit.
Regimul nu poate fi ales exclusiv în funcție de preferința antreprenorului. Firma trebuie să îndeplinească toate condițiile prevăzute de Codul fiscal pentru sistemul de impozitare respectiv.
Impozitul pentru microîntreprinderi în 2026
Una dintre schimbările importante pentru fiscalitatea firmelor în 2026 este sistemul de impozitare aplicabil microîntreprinderilor.
Potrivit sintezei oficiale publicate de ANAF în iulie 2026, începând cu 1 ianuarie 2026 se aplică o cotă unică de impozitare de 1% pentru microîntreprinderile care îndeplinesc condițiile legale.
Materialul oficial poate fi consultat aici: ANAF – Sinteza principalelor modificări fiscale aplicabile în 2026.
Care este plafonul pentru microîntreprinderi în 2026?
În anul 2026, plafonul relevant pentru încadrarea în regimul microîntreprinderilor este de 100.000 de euro, în condițiile stabilite de Codul fiscal.
Regulile actualizate prevăd că la verificarea plafonului sunt avute în vedere veniturile care constituie cifra de afaceri potrivit reglementărilor contabile aplicabile, împreună cu regulile speciale prevăzute pentru întreprinderile legate.
Din acest motiv, antreprenorii care dețin participații în mai multe societăți trebuie să analizeze cu atenție condițiile de încadrare împreună cu specialistul contabil sau fiscal.
Ce se întâmplă dacă firma depășește 100.000 de euro?
Dacă o microîntreprindere depășește plafonul prevăzut de lege în cursul anului fiscal, aceasta trece la impozit pe profit potrivit regulilor aplicabile în perioada în care plafonul este depășit.
Depășirea plafonului trebuie astfel urmărită pe parcursul anului și nu doar după închiderea exercițiului financiar.
Condiția privind existența unui salariat
Regimul microîntreprinderilor este condiționat și de respectarea cerințelor privind existența unui salariat, conform Codului fiscal.
O modificare importantă introdusă în 2026 privește firmele nou-înființate. Începând cu 25 februarie 2026, termenul în care o societate nou-înregistrată trebuie să îndeplinească această condiție pentru aplicarea regimului micro a fost extins, în situațiile prevăzute de lege, de la 30 la 90 de zile de la înregistrarea la Registrul Comerțului.
În cazul în care condiția nu este îndeplinită în termenul legal, firma poate ajunge să datoreze impozit pe profit.
Impozitul pe profit în 2026
Pentru societățile care nu aplică regimul microîntreprinderilor sau care ies din acest sistem, unul dintre principalele impozite este impozitul pe profit.
Potrivit art. 17 din Codul fiscal, cota generală de impozit pe profit este de 16% și se aplică asupra profitului impozabil determinat potrivit regulilor fiscale.
Este foarte importantă diferența dintre venit și profit.
În termeni simplificați:
- venitul reprezintă sumele generate de activitatea firmei;
- profitul contabil rezultă după luarea în calcul a veniturilor și cheltuielilor;
- profitul impozabil este determinat după aplicarea regulilor fiscale privind veniturile, cheltuielile, deducerile și alte ajustări.
Din acest motiv, nu este corect să compari pur și simplu „1% micro” cu „16% profit” fără să iei în calcul marja companiei, structura cheltuielilor și celelalte condiții fiscale.
Un termen important pentru impozitul pe profit s-a modificat
Începând cu anul fiscal 2026, contribuabilii vizați de regula generală trebuie să depună declarația anuală privind impozitul pe profit până la 25 iunie inclusiv a anului următor, cu excepțiile prevăzute de legislație.
Este o modificare importantă pe care administratorii și departamentele financiare trebuie să o includă în calendarul fiscal al companiei.
TVA în 2026: ce trebuie să știe administratorul unei firme
Taxa pe valoarea adăugată este o componentă importantă a fiscalității pentru numeroase firme.
În România, cota standard de TVA este în prezent de 21%, iar pentru anumite bunuri și servicii prevăzute expres de Codul fiscal se aplică o cotă redusă de 11%.
Aplicarea corectă a cotei de TVA depinde de natura exactă a produsului sau serviciului. De aceea, o companie nu ar trebui să decidă cota exclusiv pe baza modului în care își descrie comercial produsul.
Pentru detalii pot fi consultate materialele oficiale publicate de ANAF.
Care este plafonul de scutire de TVA?
Plafonul regimului special de scutire pentru întreprinderile mici este de 395.000 lei.
La determinarea plafonului nu este suficient să fie verificat pur și simplu totalul tuturor sumelor care au intrat în contul companiei. Codul fiscal stabilește ce operațiuni sunt incluse și ce operațiuni sunt excluse din cifra de afaceri relevantă pentru acest plafon.
De aceea, apropierea de pragul de 395.000 lei trebuie discutată din timp cu persoana care gestionează fiscalitatea companiei.
Ce se întâmplă când firma depășește plafonul TVA?
Depășirea plafonului poate determina obligația înregistrării în scopuri de TVA conform regulilor prevăzute de Codul fiscal.
Pentru o firmă în creștere, acest moment trebuie anticipat, deoarece poate influența:
- prețurile finale;
- marjele comerciale;
- contractele cu clienții;
- facturarea;
- cash flow-ul;
- modul de înregistrare a achizițiilor.
În special în relația B2C, impactul asupra prețului final trebuie analizat înainte ca înregistrarea în scopuri de TVA să devină obligatorie.
TVA la încasare în 2026
Sistemul TVA la încasare permite, în condițiile prevăzute de lege, ca exigibilitatea taxei să fie legată de momentul încasării contravalorii facturilor.
În 2026 au fost modificate și plafoanele acestui sistem.
Potrivit ANAF, plafonul pentru aplicarea sistemului TVA la încasare este de 5.000.000 lei în perioada 1 martie – 31 decembrie 2026. Pentru anul 2027 este prevăzut un plafon de 5.500.000 lei.
Sistemul poate fi relevant în special pentru firmele care lucrează cu termene lungi de plată, însă aplicarea sa trebuie analizată în contextul activității concrete a companiei.
Impozitul pe dividende în 2026
Dividendele reprezintă sumele distribuite asociaților sau acționarilor din profitul companiei în condițiile prevăzute de lege.
Începând cu dividendele distribuite de la 1 ianuarie 2026, cota de impozitare este de 16%.
Aceasta este una dintre cele mai importante modificări fiscale pentru antreprenorii care retrag profit din companie sub formă de dividende.
Impozitul firmei și impozitul pe dividende sunt lucruri diferite
O confuzie frecventă este presupunerea că, dacă firma a plătit impozitul micro sau impozitul pe profit, asociatul poate retrage automat întregul profit fără alte implicații fiscale.
În realitate, trebuie făcută distincția între:
- impozitarea activității societății;
- impozitarea dividendelor distribuite;
- eventualele obligații fiscale ale persoanei fizice care obține veniturile, în funcție de situația sa fiscală.
Distribuirea dividendelor trebuie făcută pe baza documentelor contabile și societare corespunzătoare.
Taxele salariale și costul real al unui angajat
Atunci când o firmă angajează personal, salariul net primit de angajat nu reprezintă singura sumă relevantă pentru companie.
În administrarea bugetului trebuie urmărite salariul brut, contribuțiile și impozitele aferente, eventualele beneficii și costurile suplimentare asociate postului respectiv.
Înainte de o angajare este recomandat ca antreprenorul să calculeze costul total suportat de companie, nu doar salariul pe care dorește să îl ofere candidatului.
Această analiză este importantă și atunci când construiești un plan de afaceri, deoarece cheltuielile cu personalul pot reprezenta una dintre cele mai importante categorii de costuri.
Declarațiile fiscale nu sunt aceleași pentru toate firmele
Nu există un singur calendar fiscal universal pentru toate SRL-urile.
Declarațiile pe care trebuie să le depună o companie depind de vectorul fiscal, regimul de impozitare, existența salariaților, statutul TVA, tipurile de tranzacții efectuate și alte caracteristici ale activității.
Printre formularele fiscale întâlnite frecvent se pot regăsi, în funcție de situația companiei:
- Declarația 100;
- Declarația 112;
- Declarația 300;
- Declarația 390;
- Declarația 394;
- declarații informative privind anumite venituri și beneficiari;
- declarația anuală privind impozitul pe profit.
Lista nu se aplică automat tuturor firmelor. Obligațiile trebuie stabilite pentru fiecare contribuabil în parte.
Calendarul obligațiilor fiscale și formularele actualizate trebuie verificate pe site-ul Agenției Naționale de Administrare Fiscală.
SPV trebuie verificat periodic
Spațiul Privat Virtual este unul dintre principalele canale prin care o companie interacționează electronic cu administrația fiscală.
Este recomandat ca în firmă să existe o responsabilitate clară privind:
- verificarea mesajelor primite;
- descărcarea documentelor fiscale;
- transmiterea documentelor către contabil;
- urmărirea termenelor;
- verificarea situației obligațiilor fiscale.
O procedură simplă de verificare periodică poate evita situațiile în care o notificare importantă este observată prea târziu.
Fiscalitatea și contabilitatea nu sunt același lucru
Contabilitatea și fiscalitatea sunt strâns legate, dar nu reprezintă același lucru.
Contabilitatea urmărește și înregistrează operațiunile economice ale firmei, în timp ce fiscalitatea stabilește modul în care diferite venituri, cheltuieli și operațiuni sunt tratate din perspectiva impozitelor și taxelor.
Din acest motiv, o cheltuială înregistrată contabil nu este automat și integral deductibilă fiscal.
Administratorul nu trebuie să cunoască toate articolele din Codul fiscal, dar trebuie să înțeleagă efectul fiscal al deciziilor importante luate în companie.
Cheltuielile firmei și deductibilitatea fiscală
Un alt subiect important îl reprezintă cheltuielile deductibile.
Nu orice plată realizată din contul firmei reduce automat impozitul datorat.
Tratamentul fiscal depinde de natura cheltuielii, legătura acesteia cu activitatea economică, documentele justificative și regulile speciale prevăzute de Codul fiscal.
Cheltuielile pot fi, în funcție de situație:
- deductibile;
- deductibile limitat;
- nedeductibile.
Acesta este unul dintre motivele pentru care administratorul nu ar trebui să facă achiziții pe firmă exclusiv pentru că presupune că „se scad din taxe”.
De ce trebuie planificate taxele în cash flow?
O companie poate avea bani în cont fără ca întreaga sumă să fie disponibilă pentru investiții sau distribuire.
O parte dintre bani poate trebui rezervată pentru:
- TVA;
- impozitul micro sau impozitul pe profit;
- salarii și contribuții;
- impozitul pe dividende;
- taxe locale;
- furnizori și alte obligații scadente.
Din acest motiv, antreprenorul ar trebui să urmărească permanent cash flow-ul și să păstreze separat sumele estimate pentru obligațiile fiscale viitoare.
Dacă pregătești dezvoltarea companiei, consultă și ghidul despre cum să pornești și să administrezi o afacere în România în 2026.
Cele mai frecvente greșeli fiscale ale firmelor
1. Urmărirea taxelor doar în momentul scadenței
Dacă administratorul află suma de plată cu doar câteva zile înainte de termen, compania poate ajunge să aibă probleme de lichiditate.
2. Presupunerea că toate cheltuielile sunt deductibile
Tratamentul fiscal al unei cheltuieli trebuie analizat potrivit Codului fiscal și documentelor disponibile.
3. Neurmărirea plafonului microîntreprinderii
În 2026, plafonul de 100.000 de euro trebuie urmărit pe parcursul anului, inclusiv prin prisma regulilor aplicabile întreprinderilor legate.
4. Neurmărirea plafonului TVA
O companie aflată în creștere trebuie să știe cât de aproape se află de plafonul relevant pentru regimul de scutire TVA.
5. Confundarea banilor firmei cu banii asociaților
Banii existenți în contul societății aparțin companiei și nu pot fi tratați automat ca venit personal al administratorului sau asociatului.
6. Retragerea dividendelor fără planificarea taxelor
În 2026, impozitul pe dividende este semnificativ mai ridicat decât în anul precedent, ceea ce face necesară includerea sa în planificarea financiară.
7. Folosirea unor informații fiscale vechi
Fiscalitatea se modifică frecvent. Un articol, videoclip sau calculator fiscal publicat cu un an sau doi în urmă poate folosi plafoane și cote care nu mai sunt valabile.
Cum îți organizezi fiscalitatea firmei în 2026?
Un sistem fiscal bun nu trebuie să fie complicat. Pentru majoritatea firmelor mici, organizarea poate începe cu câteva reguli simple:
- transmite documentele contabilului periodic;
- urmărește lunar cifra de afaceri;
- verifică încadrarea în regimul fiscal;
- monitorizează plafonul de TVA;
- ține separat sumele estimate pentru taxe;
- verifică periodic SPV;
- discută înainte cu specialistul atunci când urmează o tranzacție importantă;
- actualizează periodic calendarul fiscal.
O parte dintre aceste procese pot fi digitalizate. Pentru alegerea instrumentelor potrivite poți consulta ghidul despre software pentru firme în 2026.
Fiscalitatea trebuie analizată înaintea unei decizii, nu după
Un principiu important pentru administrarea unei companii este să analizezi implicațiile fiscale înainte de realizarea unei operațiuni importante.
Acest lucru este valabil mai ales pentru:
- achiziții importante;
- investiții;
- vânzarea unor active;
- distribuirea dividendelor;
- angajarea de personal;
- tranzacții cu firme afiliate;
- operațiuni internaționale;
- depășirea unor plafoane fiscale.
O decizie comercială bună poate avea un rezultat financiar diferit dacă efectul fiscal nu a fost anticipat.
Întrebări frecvente despre fiscalitatea firmelor în 2026
Care este impozitul pentru microîntreprinderi în 2026?
Începând cu 1 ianuarie 2026, cota de impozitare pentru microîntreprinderile care îndeplinesc condițiile legale este de 1%.
Care este plafonul pentru microîntreprinderi în 2026?
Plafonul este de 100.000 de euro, fiind necesară respectarea și a celorlalte condiții prevăzute de Codul fiscal.
Care este cota de impozit pe profit?
Cota generală de impozit pe profit este de 16% aplicată asupra profitului impozabil determinat potrivit Codului fiscal.
Care este impozitul pe dividende în 2026?
Pentru dividendele distribuite începând cu 1 ianuarie 2026 se aplică o cotă de impozitare de 16%.
Care este plafonul de scutire de TVA?
Plafonul regimului special de scutire pentru întreprinderile mici este de 395.000 lei, potrivit regulilor aplicabile TVA.
Care este cota standard de TVA în 2026?
Cota standard de TVA este de 21%. Pentru anumite bunuri și servicii prevăzute de legislație se aplică o cotă redusă de 11%.
Un administrator trebuie să cunoască toate regulile fiscale?
Nu este necesar să cunoască în detaliu toate prevederile Codului fiscal. Este însă important să înțeleagă regimul fiscal al firmei, principalele taxe, plafoanele relevante și termenele care pot influența activitatea companiei.
Concluzie
Fiscalitatea pentru firme în 2026 trebuie privită ca parte din administrarea financiară a companiei, nu doar ca o obligație care apare atunci când trebuie plătite taxele.
Plafonul de 100.000 de euro pentru microîntreprinderi, cota unică de 1% pentru firmele eligibile, impozitul pe dividende de 16%, regulile privind TVA și noile termene fiscale fac necesară o monitorizare atentă pe parcursul întregului an.
Pentru administrator, cea mai bună abordare este să urmărească lunar situația companiei, să planifice din timp sumele necesare pentru taxe și să discute cu specialistul contabil sau fiscal înaintea tranzacțiilor importante.
Dacă te afli încă în etapa de organizare a companiei, poți continua cu ghidul despre înființarea unei firme în România în 2026.
Notă: Informațiile din acest articol au caracter general și informativ și sunt raportate la legislația și materialele oficiale disponibile la momentul redactării. Regimul fiscal aplicabil poate diferi în funcție de activitatea, structura, veniturile și situația concretă a fiecărei companii. Pentru aplicarea regulilor într-un caz concret este recomandată consultarea unui contabil, consultant fiscal sau a autorităților competente.
